
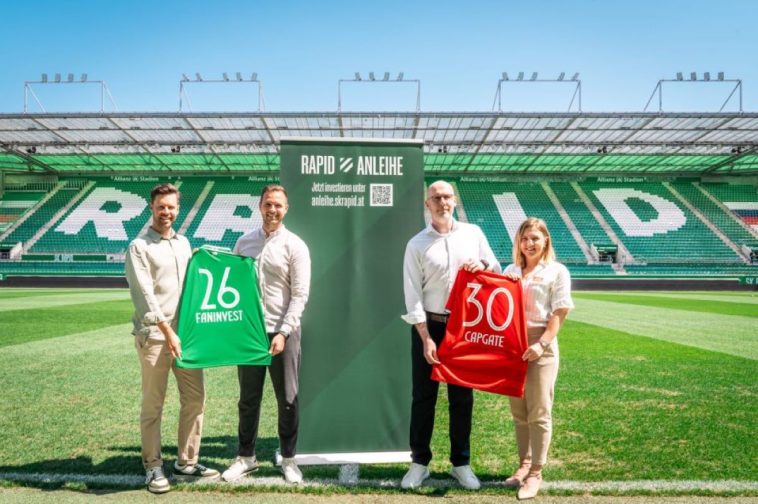
Mit der Rapid Anleihe 2026/2030 startet der SK Rapid eine neue Unternehmensanleihe mit 4,0 % Fixzins pro Jahr. Gezeichnet werden kann ab 1.000 Euro. Die Zeichnungsphase beginnt am 22. September 2026 um 11:00 Uhr und läuft regulär bis 15. November 2026 – sie kann allerdings bereits vorher enden, wenn das vorgesehene Emissionsvolumen erreicht ist.
Die Anleihe richtet sich ausschließlich an Anleger:innen in Österreich. Das maximale Emissionsvolumen beträgt 1.999.000 Euro. Das Geld soll unter anderem in SK Rapid II sowie mittelbar in Akademie, Nachwuchs und Frauen- und Mädchenfußball fließen. Für Anleger:innen entscheidend ist aber nicht nur der Vereinsbezug: Es handelt sich um eine unbesicherte Unternehmensanleihe mit Verlustrisiko und ohne gesetzliche Einlagensicherung.
Stand 15. September 2026: Die Zeichnung hat noch nicht begonnen. Auf der offiziellen Rapid-Seite können Interessierte derzeit ihr Interesse bekunden. Der eigentliche Zeichnungsstart ist für den 22. September 2026 um 11:00 Uhr vorgesehen.
Wichtiger Risikohinweis: Der Erwerb der Anleihe ist mit erheblichen Risiken verbunden. Ein teilweiser oder vollständiger Verlust des eingesetzten Kapitals ist möglich. Die Anleihe fällt nicht unter die gesetzliche Einlagensicherung. Dieser Beitrag dient ausschließlich der Information und stellt keine Anlage-, Rechts- oder Steuerberatung dar.
Rapid Anleihe 2026/2030: Konditionen auf einen Blick
| Emittentin | SK Rapid GmbH |
| Produkt | Rapid Anleihe 2026/2030 |
| Fixzins | 4,0 % p. a. |
| Mindestzeichnung | 1.000 Euro |
| Stückelung | 1.000 Euro je Teilschuldverschreibung |
| Maximales Volumen | 1.999.000 Euro |
| Zeichnungsbeginn | 22. September 2026, 11:00 Uhr |
| Reguläres Zeichnungsende | 15. November 2026 |
| Zinsbeginn | 1. Dezember 2026 |
| Erste Zinszahlung | 15. Dezember 2027 |
| Endfälligkeit | 15. Dezember 2030 |
| Rückzahlung | grundsätzlich zum Nennwert am Endfälligkeitstag |
| Rang | nicht nachrangig |
| Besicherung | unbesichert |
| Angebot | öffentliches Angebot ausschließlich in Österreich |
Der Ausdruck „nicht nachrangig“ darf dabei nicht mit „sicher“ verwechselt werden. Laut Anleihebedingungen handelt es sich um direkte, unbedingte, unbesicherte und nicht nachrangige Verpflichtungen der SK Rapid GmbH. Kann die Emittentin ihre Verpflichtungen nicht erfüllen, besteht ein Ausfallrisiko.
Wie kann man die SK Rapid Anleihe 2026 zeichnen?
Die Zeichnung erfolgt online über die offizielle Anleihe-Plattform von SK Rapid. Ab dem Zeichnungsstart registrieren sich Anleger:innen dort, hinterlegen die verlangten persönlichen Daten und durchlaufen gegebenenfalls die erforderliche Identifizierung.
Danach kann ein verbindliches Zeichnungsangebot abgegeben werden. Wichtig ist die Formulierung: Das Absenden eines Zeichnungsangebots bedeutet noch nicht automatisch, dass die Teilschuldverschreibungen tatsächlich zugeteilt werden. Laut Anleihebedingungen besteht kein Rechtsanspruch auf Annahme oder Zuteilung.
Diese Schritte sind für eine erfolgreiche Zeichnung wichtig
- Auf der offiziellen Anleihe-Seite registrieren und die erforderlichen Daten vollständig angeben.
- Gegebenenfalls die vorgeschriebene Identifizierung durchführen.
- Gewünschte Anzahl der Teilschuldverschreibungen auswählen. Eine Teilschuldverschreibung entspricht 1.000 Euro.
- Verbindliches Zeichnungsangebot online abgeben.
- Annahmebestätigung der Emittentin beachten.
- Zeichnungsbetrag innerhalb der vorgesehenen Frist vollständig einzahlen.
- Ein geeignetes Wertpapierdepot bekanntgeben, auf das die Anleihe eingebucht werden kann.
Gerade die letzten beiden Punkte sollten nicht unterschätzt werden. Laut Anleihebedingungen kann die Zeichnung gegenstandslos werden, wenn der vollständige Zeichnungsbetrag nicht bis spätestens 30. November 2026 eingeht, kein Wertpapierdepot bekanntgegeben wurde oder das angegebene Depot bis 11. Dezember 2026 nicht mit den Wertpapieren beliefert werden kann.
Kann die Rapid Anleihe vor dem 15. November ausverkauft sein?
Ja. Die SK Rapid GmbH kann die Zeichnungsfrist nach den Anleihebedingungen vorzeitig beenden. Sie endet jedenfalls, sobald Zeichnungsangebote in Höhe des vorgesehenen Gesamtnennbetrags von 1.999.000 Euro vorliegen.
Eine klassische Überzeichnung mit anschließender anteiliger Zuteilung ist laut Anlegerinformationsblatt nicht vorgesehen. Wer grundsätzlich an der Anleihe interessiert ist, sollte deshalb nicht automatisch davon ausgehen, dass das Angebot bis zum 15. November offen bleibt.
Warum wird ein Wertpapierdepot benötigt?
Die Rapid Anleihe ist kein Sparprodukt, sondern ein Wertpapier. Nach erfolgreicher Zeichnung werden die Teilschuldverschreibungen in ein Wertpapierdepot eingebucht. Wer noch kein geeignetes Depot besitzt, sollte deshalb rechtzeitig vor Abschluss der Zeichnung prüfen, welches Depot infrage kommt.
Bei der Auswahl helfen Kosten, Depotgebühren, Steuerabwicklung und mögliche Gebühren für Wertpapierüberträge. Unser Ratgeber zum Depot Vergleich in Österreich erklärt die wichtigsten Unterschiede. Entscheidend für diese konkrete Anleihe ist zusätzlich, ob das gewählte Depot die Einbuchung tatsächlich unterstützt.
Wertpapierdepots für Österreich vergleichen
Der folgende Vergleich kann bei der Orientierung helfen. Vor einer Depoteröffnung sollte zusätzlich beim jeweiligen Anbieter geprüft werden, ob die Rapid Anleihe 2026/2030 dort eingebucht beziehungsweise verwahrt werden kann.
4 % Fixzins: Was Anleger:innen beim Ertrag beachten sollten
Die Teilschuldverschreibungen werden laut Anleihebedingungen ab dem 1. Dezember 2026 mit einem jährlichen Zinssatz von 4,0 % des Nennbetrags verzinst. Die Zinsen werden grundsätzlich jährlich nachträglich am 15. Dezember bezahlt, erstmals am 15. Dezember 2027.
Ein Detail ist dabei wichtig: Die Zinsberechnung erfolgt nach der Methode actual/360. Es wird also die tatsächliche Zahl der Tage einer Zinsperiode durch 360 geteilt. Deshalb entspricht eine konkrete Zinszahlung nicht zwingend exakt 40 Euro je 1.000 Euro Nominale und Kalenderjahr. Gerade die erste Zinsperiode vom 1. Dezember 2026 bis zum ersten Zinszahlungstag im Dezember 2027 ist länger als zwölf Monate.
Der Fixzins sagt außerdem nichts darüber aus, wie sicher die Zahlung tatsächlich ist. Zins und Rückzahlung hängen von der Zahlungsfähigkeit der SK Rapid GmbH ab.
Wie werden Anleihezinsen in Österreich besteuert?
Für Zinsen aus Forderungswertpapieren gilt im österreichischen Privatvermögen grundsätzlich der besondere Steuersatz von 27,5 %. Das unterscheidet eine Anleihe auch steuerlich von klassischen Bankeinlagen: Zinsen aus Sparbuch, Girokonto oder Festgeld werden grundsätzlich mit 25 % besteuert.
Wie der Steuerabzug im konkreten Fall abgewickelt wird, hängt unter anderem von der depotführenden beziehungsweise auszahlenden Stelle und von der persönlichen steuerlichen Situation ab. Bei betrieblich gehaltenen Wertpapieren können zusätzliche Besonderheiten gelten.
Rapid Anleihe und Gewinnfreibetrag 2026
Für Unternehmer:innen und Selbstständige ist die Anleihe aus einem weiteren Grund interessant: SK Rapid weist ausdrücklich auf eine mögliche Verwendung im Zusammenhang mit dem investitionsbedingten Gewinnfreibetrag hin.
Nach den für 2026 geltenden allgemeinen Regeln können Wertpapiere im Sinne des § 14 Abs. 7 Z 4 EStG unter bestimmten Voraussetzungen zur Deckung des investitionsbedingten Gewinnfreibetrags dienen. Begünstigte Wertpapiere müssen grundsätzlich mindestens vier Jahre dem Betrieb gewidmet und entsprechend dokumentiert werden.
2026 besitzt dieses Thema besondere Aktualität. Mit dem Budgetbegleitgesetz 2027/2028 wurde eine Einschränkung der begünstigten Wirtschaftsgüter beschlossen. Nach der von der Wirtschaftskammer dargestellten Übergangsregelung sollen für Wirtschaftsjahre, die nach dem 31. Dezember 2026 und vor dem 1. Jänner 2030 beginnen, Wertpapiere vorübergehend nicht mehr zur Deckung des investitionsbedingten Gewinnfreibetrags herangezogen werden können.
Das bedeutet allerdings nicht automatisch, dass jede Zeichnung der Rapid Anleihe steuerlich geeignet ist. Ob die Voraussetzungen im konkreten Fall erfüllt sind, welcher Betrag sinnvoll ist und wann die erforderliche Anschaffung beziehungsweise Depotbuchung steuerlich als erfolgt gilt, sollte unbedingt vorab mit Steuerberaterin oder Steuerberater geklärt werden.
Wofür verwendet SK Rapid das Geld?
Auch die Mittelverwendung ist in den Anleihebedingungen vergleichsweise konkret festgelegt. Der nach Emissionskosten verbleibende Nettoemissionserlös soll zu gleichen Teilen auf zwei Bereiche verteilt werden.
50 % sollen bei der SK Rapid GmbH für laufende und investive Aufwendungen im Zusammenhang mit dem Betrieb und der sportlichen Weiterentwicklung von SK Rapid II verwendet werden.
Die weiteren 50 % sind für eine außerordentliche Tilgung bestehender Verbindlichkeiten der SK Rapid GmbH gegenüber dem Verein Sportklub Rapid vorgesehen. Der Verein soll die daraus erhaltenen Mittel ausschließlich für die Weiterentwicklung von Akademie und Nachwuchs sowie die Professionalisierung des Frauen- und Mädchenfußballs verwenden.
Für Anleger:innen ist allerdings eine Einschränkung wichtig: Laut Anlegerinformationsblatt besteht keine unabhängige externe Mittelverwendungskontrolle. Außerdem richten sich die Ansprüche der Anleger:innen ausschließlich gegen die SK Rapid GmbH. Der Verein übernimmt dafür keine eigene Garantie oder sonstige Sicherheit.
Welche Goodies gibt es?
SK Rapid verbindet die Anleihe mit einem gestaffelten Goodie-Modell. Je nach Investmenthöhe sind unter anderem Ticket- und VIP-Leistungen sowie besondere Rapid-Erlebnisse vorgesehen. Da sich Voraussetzungen und Verfügbarkeit solcher Zusatzleistungen ändern können, sollten die aktuellen Goodies direkt auf der offiziellen Anleihe-Seite geprüft werden.
Für die finanzielle Beurteilung sollten die Goodies getrennt betrachtet werden. Sie reduzieren weder das Ausfallrisiko noch ersetzen sie Zinsen oder Kapitalrückzahlung.
Welche Risiken hat die SK Rapid Anleihe?
Der angebotene Fixzins sollte nie isoliert betrachtet werden. Das gesetzliche Anlegerinformationsblatt enthält eine ungewöhnlich klare Risikowarnung: Ein teilweiser oder vollständiger Verlust des investierten Geldes ist möglich. Außerdem handelt es sich ausdrücklich nicht um ein Sparprodukt.
Unbesicherte Forderung gegen die SK Rapid GmbH
Anleger:innen werden Gläubiger der SK Rapid GmbH. Die Forderungen sind zwar nicht nachrangig, aber unbesichert. Für Kapital und Zinsen gibt es keine Garantie eines Dritten.
Gerät die SK Rapid GmbH in wirtschaftliche Schwierigkeiten oder wird insolvent, kann ein Teil oder im Extremfall das gesamte investierte Kapital verloren gehen.
Keine Einlagensicherung
Eine Unternehmensanleihe ist nicht mit einem Sparbuch oder Festgeldkonto gleichzusetzen. Die österreichische Finanzmarktaufsicht weist ausdrücklich darauf hin, dass für Anleihen keine klassische Einlagensicherung besteht.
Beim Festgeld Vergleich Österreich geht es dagegen um Bankeinlagen, für die grundsätzlich die gesetzliche Einlagensicherung bis zu den gesetzlichen Grenzen relevant sein kann. Der reine Vergleich von Zinssätzen würde deshalb zwei unterschiedlich riskante Produktarten miteinander vermischen.
Verkauf vor 2030 kann schwierig sein
Die Teilschuldverschreibungen sind grundsätzlich übertragbar. Es ist allerdings keine Zulassung an einer Börse oder einem anderen geregelten Handelsplatz vorgesehen. Laut Anlegerinformationsblatt existiert daher kein geregelter Zweitmarkt.
Wer vor dem Laufzeitende Geld benötigt, sollte deshalb nicht darauf vertrauen, die Anleihe jederzeit zum Nennwert verkaufen zu können. Ein Verkauf könnte unmöglich, verzögert oder nur mit Abschlägen möglich sein.
Keine normale Kündigung während der Laufzeit
Anleger:innen können die Anleihe grundsätzlich nicht einfach ordentlich kündigen. Außerordentliche Kündigungsrechte bestehen nur bei bestimmten in den Anleihebedingungen definierten wichtigen Gründen.
Das Kapital sollte daher grundsätzlich so betrachtet werden, als könnte es bis zur vorgesehenen Endfälligkeit am 15. Dezember 2030 gebunden bleiben.
Der gesetzliche 10-%-Risikohinweis
Das Anlegerinformationsblatt enthält außerdem den Hinweis, nicht mehr als 10 % des Nettovermögens in solche Wertpapiere oder Veranlagungen zu investieren. Das unterstreicht, dass auch ein Investment aus Verbundenheit mit dem Verein nicht ohne Blick auf die persönliche Risikostreuung erfolgen sollte.
Wer sich generell mit riskanteren Unternehmens- und Finanzierungsformen beschäftigt, findet ergänzend unseren Ratgeber zu Crowdinvesting in Österreich und seinen Risiken. Warum ein hoher Kupon bei besonderen Anleiheformen nicht automatisch ein gutes Chance-Risiko-Verhältnis bedeutet, zeigt außerdem der Beitrag über Hybridanleihen, Zinsen und Nachrang.
Für wen kann die Rapid Anleihe interessant sein?
Die Rapid Anleihe kann insbesondere für Anleger:innen interessant sein, die den SK Rapid bewusst unterstützen möchten, die Struktur einer Unternehmensanleihe verstehen, einen Teil ihres Vermögens längerfristig binden können und das Emittentenrisiko akzeptieren.
Für Selbstständige und Unternehmer:innen kommt zusätzlich die mögliche Verwendung im Rahmen des investitionsbedingten Gewinnfreibetrags 2026 als Prüfpunkt hinzu.
Weniger passend ist die Anleihe dagegen für Geld, das kurzfristig verfügbar bleiben muss, für den Notgroschen oder für Anleger:innen, die eine staatliche oder gesetzliche Absicherung ihres eingesetzten Kapitals erwarten.
| Argument | Was dagegen geprüft werden muss |
|---|---|
| 4,0 % fixer Nominalzins | Zahlung hängt von der Bonität der SK Rapid GmbH ab. |
| Einstieg ab 1.000 Euro | Auch kleinere Beträge können vollständig verloren gehen. |
| Nicht nachrangige Anleihe | Die Forderung ist trotzdem unbesichert. |
| Klare Laufzeit bis 2030 | Vorzeitiger Verkauf kann schwierig sein. |
| Konkrete Mittelverwendung | Keine unabhängige externe Mittelverwendungskontrolle. |
| Goodies für Rapid-Fans | Goodies reduzieren das finanzielle Risiko nicht. |
| Mögliche Relevanz für Gewinnfreibetrag 2026 | Individuelle steuerliche Voraussetzungen müssen geprüft werden. |
SK Rapid verweist bei der neuen Emission auch auf seine bisherigen Fan-Finanzierungen. Der Rapid InvesTOR 1.0 wurde laut Klub vollständig inklusive Zinsen zurückgezahlt; beim Rapid InvesTOR 2.0 seien die bislang fälligen Zinsen vertragsgemäß bezahlt worden. Für die neue Anleihe ist diese Historie ein interessanter Kontext, aber keine Garantie für zukünftige Zins- oder Rückzahlungen.
Risikohinweis: Dieser Beitrag dient ausschließlich allgemeinen Informationszwecken. Er stellt keine Empfehlung zum Kauf der Rapid Anleihe und keine individuelle Anlage-, Steuer- oder Rechtsberatung dar. Der Erwerb einer Unternehmensanleihe kann bis zum vollständigen Verlust des eingesetzten Kapitals führen. Maßgeblich sind ausschließlich die aktuellen offiziellen Anleihebedingungen und Anlegerinformationen der Emittentin.
Häufige Fragen zur Rapid Anleihe 2026/2030
Wie hoch ist der Zinssatz der Rapid Anleihe?
Der jährliche Nominalzinssatz beträgt laut Anleihebedingungen 4,0 %. Die Verzinsung beginnt am 1. Dezember 2026 und wird nach der Methode actual/360 berechnet.
Wie viel muss man mindestens investieren?
Eine Teilschuldverschreibung besitzt einen Nennbetrag von 1.000 Euro. Die Mindestzeichnung beträgt daher 1.000 Euro.
Wann startet die Zeichnung?
Die Zeichnungsphase soll am 22. September 2026 um 11:00 Uhr starten. Vorher kann über die offizielle Rapid-Seite Interesse bekundet werden.
Wann endet die Zeichnungsfrist?
Regulär endet sie am 15. November 2026. Sie kann jedoch früher beendet werden und endet jedenfalls, sobald Zeichnungsangebote in Höhe des vorgesehenen Gesamtnennbetrags vorliegen.
Wie hoch ist das Emissionsvolumen?
Die Rapid Anleihe 2026/2030 ist mit einem Gesamtnennbetrag von bis zu 1.999.000 Euro vorgesehen.
Braucht man ein Wertpapierdepot?
Ja. Die Teilschuldverschreibungen werden nach erfolgreicher Zeichnung in ein geeignetes Wertpapierdepot eingebucht. Das Depot muss der Emittentin fristgerecht bekanntgegeben werden.
Wann werden die Zinsen bezahlt?
Die Zinsen werden grundsätzlich jährlich nachträglich am 15. Dezember bezahlt. Die erste Zinszahlung ist für den 15. Dezember 2027 vorgesehen.
Wann wird das Kapital zurückgezahlt?
Sofern es nicht zuvor zu einem in den Anleihebedingungen vorgesehenen Sonderfall kommt, ist die Rückzahlung zum Nennwert am 15. Dezember 2030 vorgesehen.
Ist die Rapid Anleihe durch die Einlagensicherung geschützt?
Nein. Es handelt sich nicht um eine Bankeinlage. Die Forderungen aus der Anleihe sind nicht durch die gesetzliche Einlagensicherung geschützt.
Ist die Rapid Anleihe nachrangig?
Nein. Die Anleihe ist laut Bedingungen nicht nachrangig. Die Forderungen sind allerdings unbesichert, weshalb auch bei einer nicht nachrangigen Anleihe ein Ausfall bis hin zum vollständigen Kapitalverlust möglich ist.
Kann man die Rapid Anleihe vor 2030 verkaufen?
Die Wertpapiere sind grundsätzlich übertragbar. Es ist jedoch kein geregelter Zweitmarkt vorgesehen. Ein Verkauf vor der Endfälligkeit kann deshalb schwierig oder nur mit einem Preisabschlag möglich sein.
Kann die Rapid Anleihe für den Gewinnfreibetrag 2026 verwendet werden?
SK Rapid weist auf eine mögliche Verwendung im Zusammenhang mit dem investitionsbedingten Gewinnfreibetrag hin. Ob die gesetzlichen und persönlichen Voraussetzungen tatsächlich erfüllt sind, muss im Einzelfall steuerlich geprüft werden.
Wie werden die Zinsen besteuert?
Zinsen aus Forderungswertpapieren unterliegen in Österreich im Privatvermögen grundsätzlich dem besonderen Steuersatz von 27,5 %. Je nach depotführender beziehungsweise auszahlender Stelle und persönlicher Situation kann die konkrete steuerliche Abwicklung unterschiedlich sein.
Was passiert, wenn die Anleihe vollständig gezeichnet ist?
Die Angebotsphase endet jedenfalls, sobald Zeichnungsangebote in Höhe des maximal vorgesehenen Emissionsvolumens vorliegen. Eine darüber hinausgehende Überzeichnung ist laut Anlegerinformationsblatt nicht vorgesehen.
Quellen und weiterführende Informationen
- SK Rapid – offizielle Rapid Anleihe 2026/2030, Anleihebedingungen und Anlegerinformationen
- Finanzmarktaufsicht Österreich – Unterschiede zwischen Anleihe und Sparbuch
- Bundesministerium für Finanzen – Besteuerung von Kapitalerträgen
- Unternehmensservice Portal – Gewinnfreibetrag und begünstigte Wirtschaftsgüter
- Wirtschaftskammer Österreich – Änderungen beim investitionsbedingten Gewinnfreibetrag ab 2027
