
Bargeld gehört in vielen österreichischen Betrieben weiterhin zum Alltag. Einzelhandel, Gastronomie, Hotellerie, Dienstleistungsunternehmen oder Betriebe mit Barzahlungen müssen deshalb nicht nur Einnahmen korrekt erfassen, sondern auch entscheiden, wie Bargeld zwischen Kassa, interner Übergabe, Zwischenaufbewahrung und späterer Einzahlung organisiert wird.
Dabei werden zwei Themen häufig miteinander vermischt: Die steuerlich korrekte Aufzeichnung von Barumsätzen ist etwas anderes als die physische Sicherheit des vorhandenen Bargelds. Eine Registrierkasse ersetzt keinen Zugriffsschutz – und ein Tresor ersetzt keine ordnungsgemäße Kassenführung.
Ein sinnvoller Bargeldprozess betrachtet deshalb den gesamten Weg: Wer nimmt Bargeld entgegen? Wie lange bleibt es in der Kassa? Wer darf Beträge entnehmen oder übergeben? Wo wird Geld zwischenzeitlich verwahrt? Und wann kann ein Deposit- beziehungsweise Einwurftresor den Ablauf vereinfachen?
Kassenaufzeichnung und Bargeldaufbewahrung sind zwei verschiedene Dinge
Unternehmen mit Barumsätzen müssen zunächst die jeweils geltenden steuerlichen Aufzeichnungs- und Belegpflichten beachten. Die offiziellen Informationen des österreichischen Unternehmensserviceportals erklären die Registrierkassen-, Einzelaufzeichnungs- und Belegerteilungspflichten.
Diese Vorgaben beantworten jedoch nicht automatisch die Frage, wo physisch vorhandenes Bargeld während oder nach dem Geschäftstag aufbewahrt werden sollte.
Für die betriebliche Praxis sollten deshalb zwei Ebenen getrennt werden:
- Aufzeichnung: Wie werden Umsätze, Barbewegungen und Belege korrekt dokumentiert?
- Aufbewahrung: Wie wird physisch vorhandenes Bargeld vor unberechtigtem Zugriff geschützt?
Eine gute Organisation berücksichtigt beide Bereiche, ohne sie miteinander gleichzusetzen.
Vom Kassenbestand bis zur Bank: den Bargeldprozess festlegen
Physisches Bargeld durchläuft in einem Betrieb häufig mehrere Stationen. Wie genau der Ablauf aussieht, hängt von Branche, Betriebsgröße, Öffnungszeiten, Anzahl der Kassenplätze und internen Zuständigkeiten ab.
Ein möglicher Prozess besteht aus:
- Bargeld wird an der Kassa entgegengenommen.
- Der für den laufenden Betrieb benötigte Bestand verbleibt zunächst an der Kassa.
- Überschüssiges Bargeld wird bei Bedarf intern entnommen beziehungsweise übergeben.
- Die Beträge werden kontrolliert zwischengelagert.
- Nur berechtigte Personen erhalten Zugriff auf den verwahrten Gesamtbestand.
- Zu einem betrieblich festgelegten Zeitpunkt erfolgt die weitere Verarbeitung beziehungsweise Einzahlung.
Diese Reihenfolge ist keine gesetzlich vorgeschriebene Musterlösung. Sie zeigt lediglich, warum Bargeldsicherheit mehr ist als die Frage, welcher Tresor gekauft wird.
Wie viel Bargeld sollte in der Kassa bleiben?
Eine pauschale Eurogrenze ist dafür nicht sinnvoll. Ein kleiner Dienstleistungsbetrieb hat einen anderen Bargeldbedarf als ein stark frequentiertes Lokal oder ein Geschäft mit mehreren Kassen.
Als Organisationsprinzip lässt sich jedoch festhalten: An einem frei beziehungsweise leicht zugänglichen Kassenplatz sollte nicht unnötig mehr Bargeld liegen, als für den laufenden Betriebsablauf benötigt wird.
Wie häufig Beträge entnommen werden, muss zum jeweiligen Geschäft passen. Zu häufige Entnahmen verursachen zusätzlichen Aufwand. Zu große offen zugängliche Bestände können wiederum unnötige Risiken schaffen.
Sinnvoll ist deshalb eine interne Regel, die unter anderem festlegt:
- wer eine Zwischenentnahme durchführen darf,
- wie eine Übergabe dokumentiert wird,
- wo entnommenes Bargeld anschließend aufbewahrt wird,
- wer auf den dort verwahrten Bestand zugreifen darf.
Zugriffsrechte wichtiger als ein möglichst komplizierter Ablauf
Eine sichere Bargeldorganisation sollte für Mitarbeitende verständlich bleiben. Ein komplizierter Prozess, den im Alltag niemand zuverlässig einhält, hilft wenig.
Besonders wichtig ist die Trennung zwischen Einlegen beziehungsweise Übergeben und Entnehmen.
In einem kleinen Betrieb kann dieselbe Person beide Aufgaben übernehmen. Bei mehreren Mitarbeitenden, Schichten oder Kassenplätzen kann dagegen eine Rollenverteilung sinnvoll sein.
Fragen für die interne Organisation sind beispielsweise:
- Wer darf Bargeld aus einer Kassa entnehmen?
- Wer darf es in die Zwischenaufbewahrung geben?
- Wer besitzt Schlüssel beziehungsweise Zugangscode zum eigentlichen Tresor?
- Wie funktioniert die Vertretung bei Urlaub oder Krankheit?
- Wie wird bei einem Schichtwechsel übergeben?
- Wer prüft Abweichungen?
Die konkrete Ausgestaltung hängt vom jeweiligen Betrieb ab. Entscheidend ist, dass Verantwortlichkeiten nicht erst im Problemfall geklärt werden.
Kassa, Geldkassette, Tresor oder Einwurftresor?
Nicht jede Form der Bargeldaufbewahrung erfüllt denselben Zweck.
| Lösung | Typischer Nutzen | Wichtige Grenze |
|---|---|---|
| Kassa | Bargeld für den laufenden Zahlungsverkehr | Nicht als dauerhafte Sicherheitslösung betrachten |
| Geldkassette | Ordnung, interne Übergabe oder kleinere Bestände | Schutzwirkung hängt stark vom konkreten Produkt ab |
| Normaler Tresor | Geschützte Aufbewahrung mit kontrolliertem Zugang | Zum Einlegen muss häufig der eigentliche Tresor geöffnet werden |
| Deposit-/Einwurftresor | Einwurf von Kuverts, Bargeld oder Unterlagen ohne vollständigen Zugriff auf den verwahrten Bestand | Eigenschaften, Sicherheitsstufe und Einwurfmechanismus sind modellabhängig |
Welche Lösung passt, hängt deshalb nicht allein vom Bargeldbetrag ab. Anzahl der Mitarbeitenden, Häufigkeit von Übergaben und gewünschte Zugriffstrennung spielen ebenfalls eine Rolle.
Was ist ein Deposit- oder Einwurftresor?
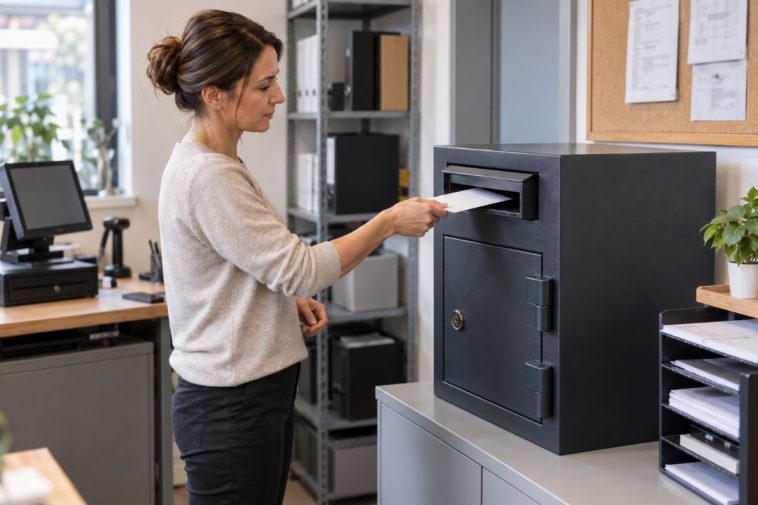
Ein Deposit- beziehungsweise Einwurftresor besitzt zusätzlich zum eigentlichen Tresorzugang eine Einwurfmöglichkeit. Dadurch können beispielsweise geschlossene Bargeldkuverts oder andere dafür geeignete Gegenstände eingeworfen werden, ohne jedes Mal das Hauptfach zu öffnen.
Das kann insbesondere dann interessant sein, wenn mehrere Personen Bargeld sicher abgeben können sollen, aber nicht alle Personen Zugriff auf den gesamten bereits verwahrten Inhalt erhalten sollen.
Je nach Modell erfolgt der Einwurf beispielsweise über:
- einen Einwurfschlitz,
- eine Klappe,
- eine Schubladen- beziehungsweise Depositschublade.
Welche Variante sinnvoll ist, hängt davon ab, was tatsächlich eingeworfen werden soll.
Wann kann ein Einwurftresor sinnvoll sein?
Ein solcher Tresor kann organisatorische Vorteile bieten, wenn regelmäßig Bargeld oder Abrechnungsunterlagen von unterschiedlichen Personen abgegeben werden.
Typische Situationen können sein:
- mehrere Kassenplätze in einem Geschäft,
- Schichtbetrieb,
- Gastronomie mit mehreren Mitarbeitenden,
- Hotel oder Empfang mit Barzahlungen,
- Filial- oder Dienstleistungsbetrieb mit regelmäßigen Bargeldübergaben.
Der wichtigste Vorteil liegt dabei nicht einfach darin, dass ein Tresor vorhanden ist. Interessant ist vielmehr die Möglichkeit, Einwurf und vollständigen Zugriff auf den Gesamtbestand voneinander zu trennen.
Ein Einwurftresor ist jedoch nicht automatisch für jeden Betrieb notwendig oder sinnvoll. Bei sehr seltenen Barzahlungen kann eine andere Lösung vollkommen ausreichend sein.
Einwurfschlitz, Klappe oder Depositschublade?
Vor der Produktauswahl sollte feststehen, was typischerweise eingeworfen wird.
Einwurfschlitz
Ein Schlitz kann für geeignete flache Einwurfgegenstände praktisch sein. Entscheidend sind die Abmessungen der konkreten Öffnung.
Einwurfklappe
Eine Klappe bietet je nach Konstruktion mehr Platz als ein schmaler Schlitz. Die tatsächlichen maximalen Abmessungen des Einwurfguts sollten anhand der Produktdaten geprüft werden.
Depositschublade
Eine Schubladenlösung kann größere Kuverts oder andere passende Gegenstände aufnehmen. Auch hier unterscheiden sich Mechanismus und Dimensionen von Modell zu Modell.
Die Einwurfart sollte deshalb nicht nach Optik gewählt werden, sondern danach, was im betrieblichen Alltag tatsächlich hineinpassen muss.
„Einwurftresor“ ist keine Sicherheitsstufe
Der Begriff beschreibt zunächst die Bauart beziehungsweise Funktion des Tresors. Er sagt allein noch nichts darüber aus, ob und nach welcher Sicherheitsklasse ein bestimmtes Modell geprüft wurde.
Innerhalb einer Produktgruppe können sowohl Modelle ohne ausgewiesene Sicherheitsstufe als auch klassifizierte Wertbehältnisse angeboten werden.
Wer einen definierten Einbruchwiderstand benötigt, sollte deshalb beim einzelnen Modell auf dessen konkrete Angaben und Zertifizierung achten.
Das ist besonders wichtig, wenn größere Bargeldbestände aufbewahrt werden oder der Versicherer bestimmte Anforderungen stellt.
Welche Schlossart passt zum Betrieb?
Auch die Schlossart sollte zum tatsächlichen Arbeitsprozess passen.
Schlüsselschloss
Bei einem Schlüsselschloss ist die Bedienung einfach nachvollziehbar. Gleichzeitig muss eindeutig geregelt sein, wer den Schlüssel besitzt und wo ein Ersatzschlüssel verwahrt wird.
Elektronikschloss
Ein Elektronikschloss ermöglicht einen codebasierten Zugang. Dabei sollte intern geregelt werden, wer den Code kennt und wann dieser gegebenenfalls geändert wird.
Wie Stromversorgung, Batteriewechsel oder mögliche Notöffnung funktionieren, ist modellabhängig.
Weitere Zugangssysteme
Je nach Produkt sind zusätzliche elektronische Lösungen erhältlich. Die technische Ausstattung sollte jedoch nicht isoliert bewertet werden. Schlossart und ausgewiesene Sicherheitsstufe sind unterschiedliche Produkteigenschaften.
Größe nicht nur nach Bargeldmenge auswählen
Ein großer Tresor ist nicht automatisch die bessere Lösung. Umgekehrt kann ein zu kleines Modell im betrieblichen Alltag schnell unpraktisch werden.
Vor der Auswahl sollte geklärt werden:
- Wie viele Einwürfe fallen typischerweise an?
- Werden einzelne Kuverts oder größere Einheiten eingeworfen?
- Wie lange bleibt der Inhalt üblicherweise im Tresor?
- Wie groß ist der nutzbare Innenraum?
- Wie groß ist die Einwurföffnung?
- Wie häufig wird der Tresor geleert?
Außenmaß, Innenmaß und Größe der Einwurföffnung sollten getrennt betrachtet werden.
Aufstellort in den Bargeldprozess integrieren
Der beste Standort ist nicht automatisch direkt neben der Kassa. Ein Einwurftresor sollte so positioniert sein, dass er für den vorgesehenen internen Ablauf sinnvoll erreichbar ist und gleichzeitig nicht unnötig im öffentlich zugänglichen Bereich steht.
Bei der Standortplanung spielen beispielsweise eine Rolle:
- Arbeitsabläufe,
- Zugang für berechtigte Mitarbeitende,
- Abmessungen und Gewicht,
- Untergrund,
- Hersteller- und Montagevorgaben,
- mögliche Anforderungen des Versicherers.
Eine pauschale Befestigungsregel für jedes Modell lässt sich daraus nicht ableiten. Entscheidend sind das konkrete Produkt und die Situation vor Ort.
Deposit- und Einwurftresore gezielt vergleichen
Sind Einwurfgut, erwartetes Volumen, gewünschte Schlossart und gegebenenfalls benötigte Sicherheitsstufe festgelegt, kann die Produktauswahl deutlich enger erfolgen.
Dann lassen sich beispielsweise Deposit- und Einwurftresore nach Größe, Schlossart und Sicherheitsstufe vergleichen
Wichtig ist, beim konkreten Produkt insbesondere Einwurföffnung, Innenmaße, Sicherheitsklassifizierung, Schloss, Gewicht sowie vorgesehene Aufstellung beziehungsweise Montage zu prüfen.
Versicherung vor größeren Bargeldbeständen prüfen
Ein Tresor bedeutet nicht automatisch, dass darin aufbewahrtes Bargeld in beliebiger Höhe versichert ist.
Welche Anforderungen gelten, ergibt sich aus dem jeweiligen Versicherungsvertrag. Dabei können unter anderem Sicherheitsklassifizierung, Aufstellung und Art der verwahrten Werte eine Rolle spielen.
Wer regelmäßig größere Bargeldbestände im Betrieb hält, sollte deshalb vor der Anschaffung eines Wertbehältnisses prüfen:
- welcher Schutz überhaupt versichert werden soll,
- ob eine bestimmte Sicherheitsstufe verlangt wird,
- ob Vorgaben zur Aufstellung beziehungsweise Montage bestehen,
- welche Nachweise im Schadensfall benötigt werden.
Bei Unklarheiten ist eine schriftliche Abstimmung mit dem Versicherer sinnvoll.
Wann sollte Bargeld zur Bank gebracht werden?
Auch dafür gibt es keine für jeden Betrieb passende starre Regel. Bargeldaufkommen, Bankverbindung, Öffnungszeiten, Einzahlungsoptionen, betriebliche Abläufe und mögliche externe Bargeldservices unterscheiden sich erheblich.
Wichtig ist vor allem, dass die Übergabe beziehungsweise Einzahlung Teil eines definierten Prozesses ist und nicht spontan jedes Mal anders erfolgt.
Die physische Aufbewahrung im Betrieb und der spätere Transport beziehungsweise die Bankeinzahlung sollten dabei als unterschiedliche Prozessschritte behandelt werden.
Einbruchschutz nicht auf den Tresor reduzieren
Ein Wertbehältnis kann ein wichtiger Baustein sein, ersetzt aber kein gesamtheitliches Sicherheitskonzept.
Auch die österreichische Polizei behandelt bei ihren Informationen zu Firmen- und Geschäftseinbrüchen verschiedene Maßnahmen des mechanischen und elektronischen Einbruchschutzes.
Welche Kombination für einen konkreten Betrieb sinnvoll ist, hängt von Räumlichkeiten, Betriebsart und individuellen Risiken ab.
Typische Fehler bei der Bargeldorganisation
- Registrierkasse und physische Bargeldsicherheit miteinander gleichsetzen,
- unnötig große Bargeldbestände dauerhaft an der Kassa lassen,
- unklare Zuständigkeiten bei Zwischenentnahmen,
- zu viele Personen mit vollständigem Tresorzugriff ausstatten,
- Schlüssel oder Codes ohne klare Regelung weitergeben,
- einen Einwurftresor nur nach Außenmaßen auswählen,
- Einwurföffnung und Einwurfgut nicht miteinander vergleichen,
- aus der Bezeichnung „Einwurftresor“ automatisch auf eine Sicherheitsstufe schließen,
- Versicherungsanforderungen erst nach dem Kauf prüfen,
- den Tresor als alleinige Sicherheitsmaßnahme betrachten.
Checkliste: Bargeld im Betrieb organisieren
| Prüfpunkt | Frage |
|---|---|
| Kassa | Welcher Bargeldbestand wird für den laufenden Betrieb tatsächlich benötigt? |
| Zwischenentnahme | Wann und durch wen darf Bargeld entnommen werden? |
| Übergabe | Wie werden Beträge beziehungsweise Kuverts intern übergeben? |
| Zugriff | Wer darf lediglich einwerfen und wer darf den Gesamtbestand entnehmen? |
| Einwurfgut | Welche Größe haben typische Kuverts oder andere Einwurfeinheiten? |
| Tresorart | Reicht ein normaler Tresor oder bringt ein Einwurftresor organisatorische Vorteile? |
| Sicherheitsstufe | Wird für den konkreten Bedarf beziehungsweise die Versicherung eine bestimmte Klassifizierung benötigt? |
| Schloss | Welche Zugangslösung passt zu den internen Zuständigkeiten? |
| Standort | Passt der Tresor zum Arbeitsablauf, ohne unnötig öffentlich sichtbar zu sein? |
| Versicherung | Sind mögliche Anforderungen vor dem Kauf geklärt? |
| Bankübergabe | Wie erfolgt der nächste Schritt nach der internen Aufbewahrung? |
Häufige Fragen
Was ist ein Einwurftresor?
Ein Einwurftresor besitzt neben dem eigentlichen Tresorzugang eine Möglichkeit, geeignete Gegenstände wie geschlossene Kuverts einzuwerfen, ohne das Hauptfach vollständig zu öffnen. Konstruktion und Einwurfmechanismus unterscheiden sich je nach Modell.
Ist ein Einwurftresor für Unternehmen vorgeschrieben?
Eine allgemeine österreichische Pflicht, wonach jeder Betrieb mit Bargeld einen Einwurftresor besitzen muss, besteht nicht. Steuerliche Kassen- und Aufzeichnungspflichten sollten außerdem von der Frage der physischen Bargeldaufbewahrung getrennt betrachtet werden.
Wann ist ein Einwurftresor sinnvoll?
Er kann besonders dann interessant sein, wenn mehrere Personen Bargeld oder Abrechnungsunterlagen abgeben sollen, aber nicht alle vollständigen Zugriff auf den bereits verwahrten Bestand benötigen.
Ist jeder Einwurftresor zertifiziert?
Nein. Die Bauart allein sagt nichts über eine bestimmte Sicherheitsstufe aus. Eine konkrete Klassifizierung muss beim jeweiligen Produkt ausgewiesen sein.
Wie viel Bargeld sollte in der Kassa bleiben?
Dafür gibt es keine allgemeingültige Summe. Der notwendige Bestand hängt vom Geschäftsbetrieb ab. Sinnvoll ist, den für den laufenden Zahlungsverkehr benötigten Bestand von Bargeld zu unterscheiden, das nicht mehr unmittelbar an der Kassa benötigt wird.
Wer sollte Zugriff auf den Tresor haben?
Das hängt von Betriebsgröße und Organisation ab. Grundsätzlich sollten Zuständigkeiten klar geregelt sein. Bei Einwurflösungen kann gerade die Trennung zwischen Einwurfberechtigung und vollständigem Zugriff organisatorisch interessant sein.
Was muss bei der Versicherung beachtet werden?
Versicherungsschutz und Anforderungen hängen vom konkreten Vertrag ab. Bei größeren Bargeldbeständen sollte vor dem Tresorkauf geklärt werden, ob beispielsweise eine bestimmte Sicherheitsstufe oder Aufstellweise verlangt wird.
Ersetzt ein Tresor eine Registrierkasse?
Nein. Ein Tresor betrifft die physische Aufbewahrung. Registrierkassen-, Aufzeichnungs- und Belegpflichten betreffen die steuerlich korrekte Erfassung von Umsätzen und sind ein davon getrenntes Thema.
Fazit: Bargeldsicherheit beginnt beim Prozess
Ein sicherer Umgang mit Bargeld beginnt nicht mit der Auswahl eines Tresors. Zuerst sollte der betriebliche Ablauf klar sein: Welcher Bestand wird an der Kassa benötigt, wann erfolgt eine Zwischenentnahme, wer darf Beträge übergeben und wer erhält vollständigen Zugriff?
Ein Deposit- beziehungsweise Einwurftresor kann diesen Prozess insbesondere dann unterstützen, wenn mehrere Personen Bargeld abgeben können sollen, ohne Zugriff auf den gesamten Bestand zu erhalten.
Ob diese Lösung zum Betrieb passt, hängt von Bargeldaufkommen, Übergabeprozess, Einwurfgut, gewünschter Sicherheitsstufe, Schlossart, Standort und gegebenenfalls Versicherungsanforderungen ab.
Wer diese Punkte zuerst klärt, kann anschließend gezielt eine Aufbewahrungslösung auswählen, die nicht nur auf dem Papier sicher wirkt, sondern tatsächlich zum betrieblichen Alltag passt.
